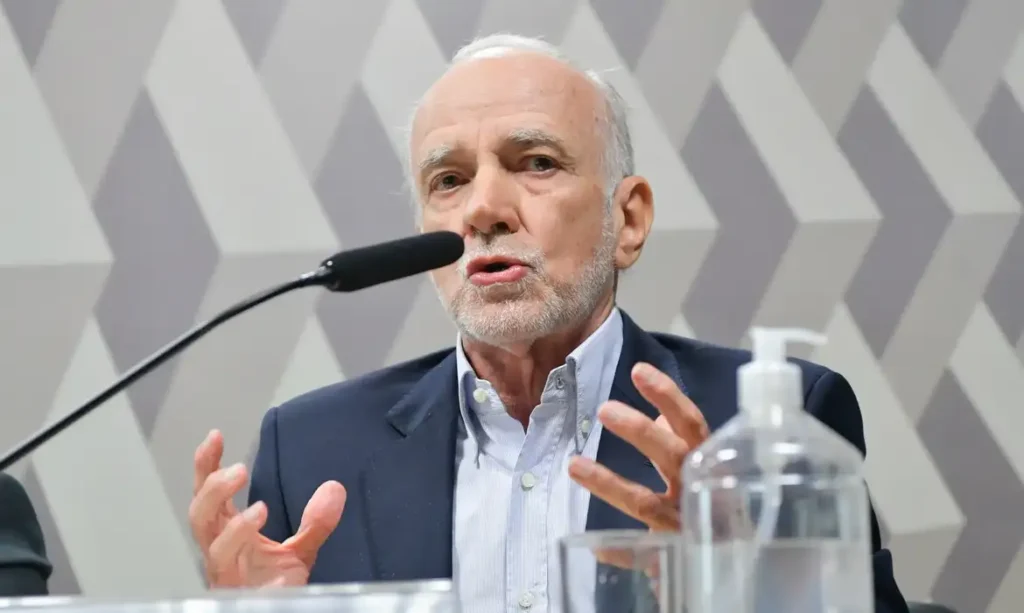
Um artigo publicado recentemente por André Lara Resende, um dos economistas que integrou a equipe responsável pela elaboração do Plano Real, tem provocado intensos debates no cenário econômico nacional. No texto, o especialista acusa o Banco Central (BC) de provocar o desequilíbrio fiscal brasileiro ao sustentar patamares elevados para a taxa básica de juros. Segundo a argumentação do economista, a autoridade monetária utiliza uma teoria anacrônica que acaba gerando justamente o problema orçamentário que afirma combater.
Formado pela Pontifícia Universidade Católica do Rio de Janeiro e com PhD em economia pelo Massachusetts Institute of Technology, o professor argumenta que a grande despesa do Estado brasileiro reside no serviço da dívida pública, e não nos gastos primários. O debate ganha relevância em um momento em que analistas do mercado financeiro e formuladores de políticas públicas divergem sobre quais medidas devem ser adotadas para estabilizar a economia do país e conter o avanço do endividamento público nos próximos anos.
O peso real da dívida e o debate sobre o déficit
Enquanto o mercado financeiro pressiona por cortes drásticos em despesas primárias — o que frequentemente recai sobre políticas públicas e investimentos sociais —, economistas críticos dessa visão apontam que o déficit primário brasileiro tem se mantido em patamares relativamente baixos em uma perspectiva global. Para esses especialistas, o verdadeiro motor da expansão da dívida pública é o custo elevado do financiamento dessa mesma dívida por meio de juros recordes.
A dívida pública brasileira passou de 71,7% do Produto Interno Bruto (PIB) em 2022 para aproximadamente 82,9% do PIB em agosto de 2026. No entanto, análises como a de André Lara Resende demonstram que, ao retirar do cálculo o impacto do pagamento de juros, as contas do governo encontram-se próximas do equilíbrio. Nesses termos, a discussão sobre a sustentabilidade fiscal passa a girar em torno da eficácia de manter uma taxa Selic em patamares restritivos.
A justificativa do banco central e a defesa da selic alta
Do outro lado do balcão, a diretoria do Banco Central sustenta que a manutenção de juros elevados é um instrumento indispensável para ancorar as expectativas de inflação e conter pressões de demanda. De acordo com as atas e comunicados oficiais do Comitê de Política Monetária (Copom), fatores como o aquecimento do mercado de trabalho, a expansão do crédito direcionado e as incertezas em torno da disciplina fiscal exigem uma postura contracionista na política monetária.
A autoridade monetária argumenta que qualquer sinal de condescendência com a inflação pode desorganizar os preços relativos e prejudicar o poder de compra da população a médio e longo prazo. Contudo, críticos dessa abordagem apontam que a insistência em modelos macroeconômicos tradicionais ignora os custos colaterais do desemprego e da retração econômica provocados por taxas de juros reais que figuram entre as mais altas do mundo.
Propostas para um novo regime fiscal e monetário
Diante do impasse entre a necessidade de estabilização macroeconômica e a preservação do crescimento, surgem propostas alternativas de planejamento econômico. O ex-diretor do Banco Central defende a implementação de um novo marco que integre, de forma coordenada, metas de inflação e diretrizes de longo prazo para a taxa básica de juros, estipuladas por horizontes de quatro a cinco anos.
A sugestão busca dar maior previsibilidade aos agentes econômicos, reduzindo a volatilidade e permitindo que o país recupere a capacidade de investimento sem depender exclusivamente de choques monetários severos. Para continuar acompanhando análises aprofundadas sobre economia, política e os principais fatos que movimentam o país, siga navegando pelo M1 Metrópole e confira nossa cobertura diária com foco em informação rigorosa e contextualizada.