
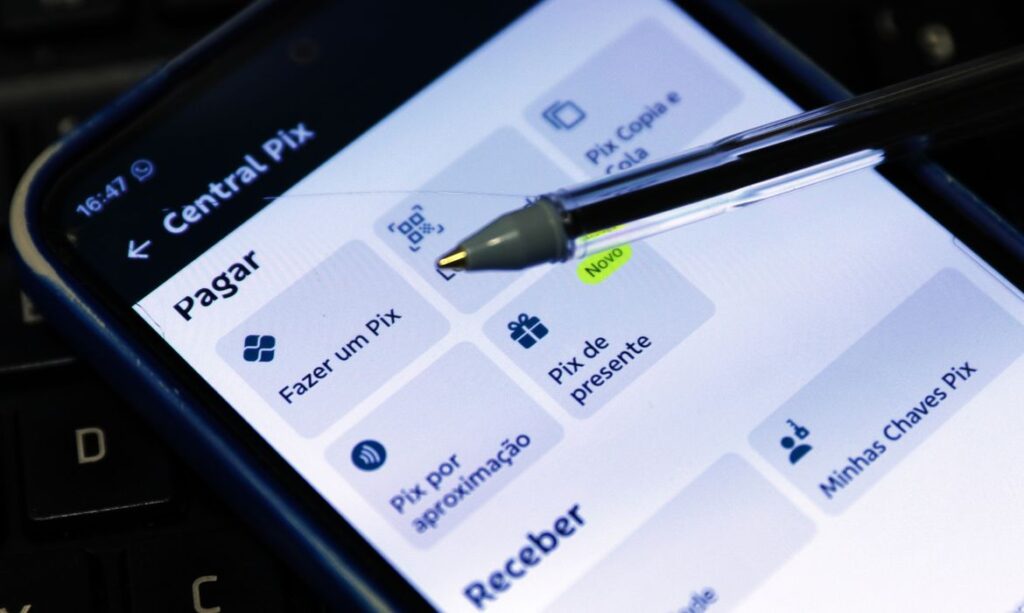
O Pix, sistema de pagamentos instantâneos que revolucionou as transações financeiras no Brasil, está prestes a dar um passo decisivo em sua evolução. O Banco Central (BC) anunciou que estuda a interligação do Pix com sistemas de pagamentos de outros países e com mecanismos multilaterais globais. A iniciativa, detalhada no Relatório de Gestão do Pix 2023-2025, visa diminuir tarifas e ampliar o acesso a transações internacionais, prometendo um novo capítulo para a economia digital brasileira.
Desde seu lançamento, o Pix se consolidou como uma ferramenta indispensável no cotidiano dos brasileiros, transformando a maneira como pessoas e empresas realizam pagamentos e transferências. Agora, a ambição do BC é levar essa eficiência para além das fronteiras, conectando o sistema a uma rede global de pagamentos instantâneos. Essa expansão não apenas facilitaria remessas internacionais, mas também permitiria compras com a disponibilização de recursos em moeda local em questão de segundos, um avanço significativo para o comércio exterior e para quem envia ou recebe dinheiro do exterior.
A expansão global do Pix: conectando o Brasil ao mundo
A estratégia do Banco Central para a internacionalização do Pix contempla duas frentes principais: interligações bilaterais e a participação em hubs multilaterais. As interligações bilaterais envolveriam acordos diretos com sistemas de pagamentos de países específicos, enquanto a adesão a hubs multilaterais permitiria uma conexão mais ampla e padronizada com diversas nações simultaneamente. Ambas as abordagens têm o potencial de simplificar e baratear as transações internacionais, que hoje frequentemente dependem de intermediários e taxas elevadas.
A autoridade monetária brasileira tem monitorado de perto os modelos de transações internacionais que já vêm sendo implementados por empresas nacionais e estrangeiras utilizando o Pix. Essa observação é crucial para entender as melhores práticas e os desafios a serem superados na construção de uma infraestrutura robusta e segura para o Pix global. A meta é replicar o sucesso doméstico do sistema, oferecendo agilidade e baixo custo em escala internacional.
Inovações domésticas e o futuro dos pagamentos instantâneos
Além da internacionalização, a agenda de novos produtos e funcionalidades do Pix para os próximos anos inclui outras inovações significativas para o mercado interno. Entre elas, destaca-se a possibilidade de realizar transações por aproximação offline, ou seja, sem a necessidade de conexão com a internet, o que ampliaria ainda mais a acessibilidade do sistema em regiões com infraestrutura limitada.
Outra novidade é o desenvolvimento do Pix automático, que substituiria o tradicional débito em conta para pagamentos recorrentes, como contas de consumo e mensalidades. Essa funcionalidade promete maior controle e transparência para o usuário, além de simplificar a gestão de pagamentos programados. O BC também estuda a integração do Pix ao mercado de crédito, permitindo que os “fluxos futuros de Pix” sejam utilizados como garantias para financiamentos, o que pode melhorar a qualidade das garantias e reduzir o custo do crédito, especialmente para empresas que utilizam intensivamente o sistema.
Desafios e aprimoramentos na segurança do Pix
Com a crescente popularidade do Pix, surgem também desafios relacionados à segurança e ao uso adequado da ferramenta. O Banco Central identificou o uso abusivo de mensagens nas transações para ofensas, ameaças ou intimidações, muitas vezes associadas a transferências de valores irrisórios. Para coibir essa prática, um grupo de trabalho foi criado para discutir alternativas para o campo de mensagens, e medidas regulamentares podem ser instituídas.
A agenda de segurança do Pix prevê oito medidas para aprimorar a proteção das transações. Entre elas, a criação de “critérios objetivos mínimos” para a definição de transações suspeitas de fraude, padronizando o comportamento das instituições financeiras. O BC também desenvolverá um indicador de “probabilidade de fraude no Pix”, calculado em tempo real com base em modelo de machine learning e disponibilizado às instituições para fortalecer seus sistemas antifraude. Outras mudanças incluem a padronização obrigatória de “alertas de fraudes”, o aprimoramento do fluxo de informações para bloqueios cautelares e a ampliação de medidas para instituições que coloquem em risco o funcionamento do sistema.
O Pix no cenário geopolítico: a reação dos Estados Unidos
A ascensão do Pix no cenário global não passou despercebida, e o sistema brasileiro chegou a ser alvo de críticas do governo dos Estados Unidos. A Casa Branca, em um movimento que levou a um tarifaço de 25% contra parte dos produtos brasileiros, alegou que o Pix seria uma “prática desleal” no mercado financeiro. O governo brasileiro, por sua vez, refuta veementemente essa argumentação, destacando que a medida prejudicaria empresas americanas.
Especialistas apontam que a preocupação dos EUA com o Pix reside no fato de o modelo nacional desafiar o controle financeiro de Washington sobre a infraestrutura de pagamentos eletrônicos. Ao criar estruturas financeiras independentes, o Brasil e outros países podem reduzir a capacidade dos EUA de usar sanções financeiras como ferramenta de pressão geopolítica. Esse contexto adiciona uma camada de complexidade à jornada de internacionalização do Pix, que se consolida não apenas como uma ferramenta financeira, mas também como um símbolo de autonomia digital.
A evolução do Pix, com sua expansão internacional e as constantes inovações e aprimoramentos de segurança, reafirma o compromisso do Banco Central em modernizar o sistema financeiro brasileiro e posicionar o país na vanguarda da tecnologia de pagamentos. Para acompanhar de perto todos os desdobramentos dessa transformação e outras notícias relevantes, continue conectado ao M1 Metrópole, seu portal de informação atualizada e contextualizada.